ICMS na importação de pescados pode gerar créditos
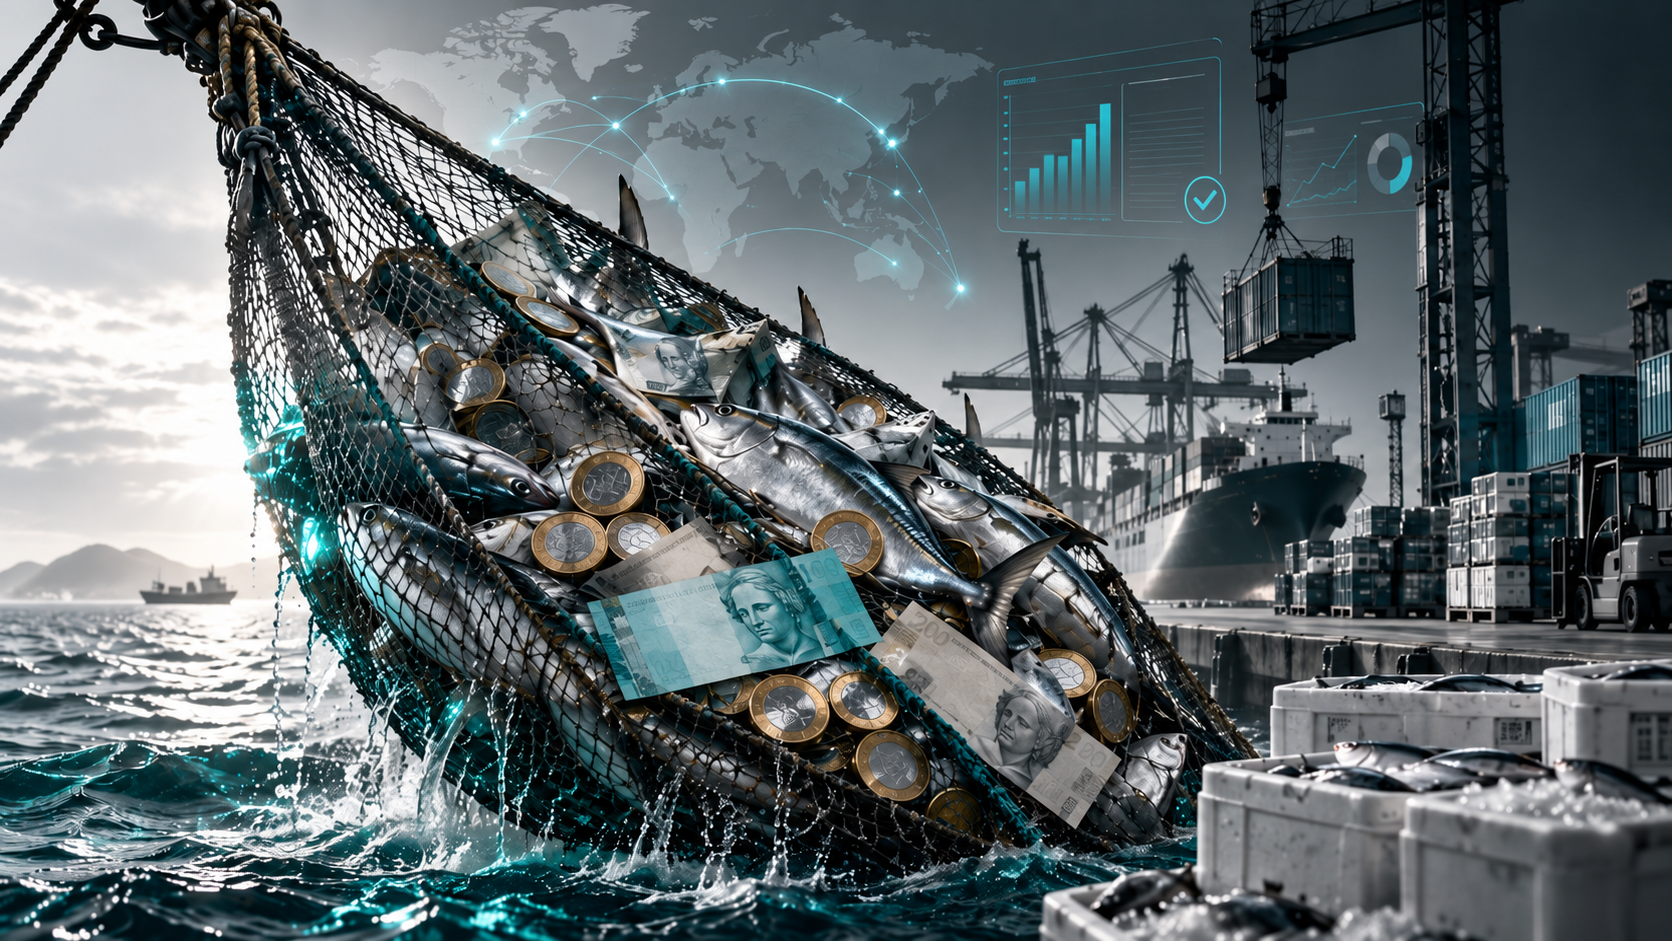
O ICMS na importação de pescados passou a exigir atenção especial das empresas importadoras em São Paulo.
Com as mudanças recentes nas regras estaduais, determinadas espécies de pescados deixaram de contar com o diferimento amplo que antes alcançava a importação e a venda interna. Na prática, isso pode alterar o fluxo de caixa das empresas e, em alguns casos, gerar acúmulo de créditos de ICMS.
O ponto central é simples: quando a empresa recolhe ICMS na entrada, no momento da importação, mas realiza a saída interna com diferimento, pode não haver débito suficiente na venda para absorver o crédito gerado.
Esse cenário pode formar saldo credor e abrir espaço para análise de crédito acumulado de ICMS.
O que mudou no ICMS dos pescados em São Paulo?
Até a alteração normativa, o tratamento do ICMS em operações com pescados no Estado de São Paulo permitia, em determinados casos, o diferimento tanto na importação quanto na saída interna.
Com o Decreto nº 70.667/2026, houve mudança no artigo 391 do RICMS/SP, restringindo o diferimento às saídas internas.
Isso significa que, para a regra geral, o importador passou a ter recolhimento do ICMS no desembaraço aduaneiro, enquanto a saída interna permanece com diferimento.
Na prática, a empresa paga o imposto na importação, mas não necessariamente gera débito de ICMS na venda interna para compensar esse crédito.
Onde surge o acúmulo de crédito?
O acúmulo pode surgir justamente nessa diferença entre entrada e saída.
Na importação, a empresa recolhe ICMS.
Na venda interna em São Paulo, a operação pode ficar diferida, ou seja, o imposto fica postergado para etapa posterior da cadeia.
Com isso, o importador pode registrar crédito na entrada, mas não ter débito correspondente na saída para consumir esse valor.
Quando essa situação se repete, o crédito pode ficar parado na escrita fiscal, gerando ICMS acumulado.
Nem todos os pescados foram tratados da mesma forma
Um ponto importante é que a mudança não atinge todas as espécies da mesma maneira.
Após o Decreto nº 70.667/2026, a Portaria SRE 35/2026 trouxe uma suspensão do lançamento do ICMS no desembaraço aduaneiro para espécies específicas.
Essa suspensão alcança itens listados, como determinados tipos de salmão e atum, frescos, refrigerados ou congelados.
Ou seja, para essas espécies, o ICMS na importação pode permanecer suspenso, desde que o produto esteja enquadrado corretamente nos itens previstos.
O ponto de atenção: espécies populares ficaram de fora
O maior ponto de atenção está nas espécies populares e de menor valor agregado, como merluza, panga, tilápia e polaca.
Segundo o texto-base, essas espécies não foram contempladas pela suspensão na importação.
Com isso, o importador precisa recolher o ICMS no desembaraço aduaneiro, mesmo que a posterior saída interna em São Paulo esteja sujeita ao diferimento.
Esse é o ponto que pode gerar acúmulo de crédito.
A empresa paga o ICMS na importação, mas, ao vender no mercado interno paulista, pode não ter débito de saída para compensar esse valor.
Por que o NCM é decisivo?
A aplicação da regra depende diretamente da correta classificação fiscal da mercadoria.
No caso dos pescados, o tratamento pode variar conforme o código NCM exato da espécie importada.
Esse ponto é fundamental porque espécies diferentes podem ter tratamentos distintos, ainda que façam parte do mesmo setor.
Uma classificação equivocada pode gerar recolhimento indevido, falta de recolhimento, risco fiscal ou perda de oportunidade na análise de créditos.
Por isso, antes de avaliar qualquer recuperação de ICMS, a empresa precisa revisar produto, NCM, documentos de importação, notas fiscais, escrituração e enquadramento da operação.
A carga efetiva e o impacto no caixa
O texto-base aponta que as operações com pescados em São Paulo possuem carga tributária de 7%.
No entanto, o impacto para a empresa depende da forma de exigência do imposto.
Quando o ICMS é recolhido na importação, há impacto imediato no caixa.
Quando há suspensão ou diferimento, esse impacto é postergado.
Por isso, a diferença entre pagar o ICMS no desembaraço e ter a saída interna diferida pode gerar um efeito financeiro relevante para importadores de pescados.
Esse efeito deve ser analisado não apenas como custo, mas também como possível formação de saldo credor ou crédito acumulado.
Importadores de pescados devem revisar a escrita fiscal
Empresas que importam pescados precisam verificar se, após a mudança, passaram a acumular créditos de ICMS na escrituração.
A revisão deve considerar:
- NCM das espécies importadas;
- documentos de importação;
- recolhimento do ICMS no desembaraço;
- notas fiscais de entrada;
- notas fiscais de saída;
- aplicação do diferimento nas vendas internas;
- formação de saldo credor;
- possibilidade de apropriação como crédito acumulado.
Essa análise é essencial porque o crédito não deve ser tratado de forma automática.
É preciso comprovar sua origem, verificar o enquadramento legal e avaliar a melhor estratégia para utilização.
O que diferencia crédito comum de crédito acumulado?
Nem todo saldo credor é automaticamente crédito acumulado apto a ser utilizado.
O crédito acumulado exige análise técnica, enquadramento nas hipóteses legais e documentação que comprove a formação do saldo.
No caso dos pescados, o ponto relevante é que a empresa pode estar pagando ICMS na importação e realizando saídas internas com diferimento.
Se isso gerar saldo credor recorrente, a situação deve ser analisada com cuidado.
O objetivo é entender se esse crédito pode ser apropriado, homologado ou utilizado conforme as regras da legislação paulista.
Quais empresas devem ficar atentas?
Devem avaliar esse tema empresas que importam pescados para revenda no mercado interno paulista, especialmente quando trabalham com espécies que não foram contempladas pela suspensão da Portaria SRE 35/2026.
Isso inclui importadores e distribuidores que operam com pescados populares, como merluza, panga, tilápia e polaca.
Também devem revisar a situação empresas que passaram a recolher ICMS no desembaraço aduaneiro após as mudanças e que vendem internamente com diferimento.
Nesses casos, pode haver impacto direto no caixa e formação de créditos acumulados.
Risco de não revisar
O risco de não revisar esse cenário é duplo.
De um lado, a empresa pode estar deixando créditos relevantes parados na escrita fiscal.
De outro, pode estar aplicando o tratamento tributário de forma incorreta, especialmente se não houver revisão adequada de NCM, espécie importada e enquadramento legal.
Em um setor com margens sensíveis e alto volume operacional, pequenos erros fiscais podem gerar impactos relevantes.
Por isso, o tema exige análise técnica e acompanhamento especializado.
Conclusão
O ICMS na importação de pescados passou a exigir atenção redobrada em São Paulo.
Com as mudanças trazidas pelo Decreto nº 70.667/2026 e pela Portaria SRE 35/2026, o tratamento do imposto passou a variar conforme a espécie importada e o respectivo enquadramento.
Para espécies não contempladas pela suspensão no desembaraço aduaneiro, como merluza, panga, tilápia e polaca, o importador pode ter recolhimento de ICMS na entrada e diferimento na saída interna.
Esse cenário pode gerar ICMS acumulado e deve ser analisado com cuidado.
Antes de tomar qualquer decisão, é essencial revisar NCM, documentos de importação, escrituração fiscal, notas de saída, aplicação do diferimento e formação do saldo credor.
A Carvalho e Associados atua na análise estratégica de créditos de ICMS, revisão tributária e recuperação de créditos para empresas que desejam identificar oportunidades com segurança fiscal.
Entre em contato e solicite uma avaliação gratuita do potencial de recuperação de créditos da sua empresa.
Compartilhe:

ICMS Acumulado
Sua empresa pode estar gerando créditos acumulados de ICMS neste momento e você não estar utilizando desse beneficio. Faça uma consulta gratuita conosco e vamos te ajudar a recuperar seus créditos!


Deixe um comentário